Factura proforma: qué es, validez legal y cómo convertirla en factura
Una factura proforma es un documento comercial que detalla una oferta antes de concretar la venta, pero no tiene validez fiscal ni contable. En elEquipoIA sabemos que gestionar correctamente la transición desde este presupuesto inicial hasta la factura definitiva es vital para evitar problemas con Hacienda, especialmente con la llegada de Verifactu. En este artículo te explicamos qué validez tiene, cómo se diferencia de una factura real y cómo digitalizar este proceso sin errores.
En resumen
Sin validez fiscal: La factura proforma es un borrador o presupuesto avanzado; no sirve para deducir IVA ni se registra en la contabilidad oficial.
Uso comercial: Se utiliza para operaciones internacionales, solicitud de financiación o confirmación de pedidos antes del pago.
Impacto de Verifactu: Las proformas no se envían a la Agencia Tributaria; solo se reportan las facturas definitivas una vez emitidas.
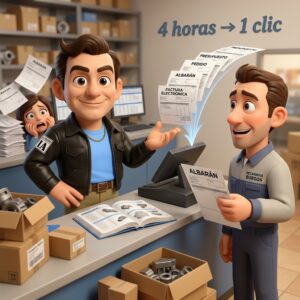
Trazabilidad: Un buen programa de facturación permite convertir la proforma (presupuesto) en factura definitiva con un clic, arrastrando todos los datos comerciales de forma segura.
¿Qué es una factura proforma y para qué sirve?
Una factura proforma es un documento informativo que un vendedor envía a un comprador para detallar las condiciones de una futura operación comercial. Funciona como un presupuesto formalizado que incluye los productos, precios y condiciones de entrega, pero carece de validez tributaria o legal como justificante de pago.
Aunque no es obligatoria, es una herramienta clave en operaciones complejas. Imagina una empresa de exportación que cierra un acuerdo internacional; necesita emitir una proforma para que la aduana calcule los aranceles o para que el cliente consiga financiación bancaria antes de enviar la mercancía. Al documentar estas condiciones previamente, se aceleran las negociaciones y se protege el acuerdo sin adelantar el devengo del IVA.
Diferencias entre una factura proforma y una definitiva
Confundir ambos documentos puede generar sanciones por doble facturación o liquidaciones incorrectas de impuestos. Esta tabla resume las diferencias clave:
| Característica | Factura Proforma | Factura Definitiva |
| Validez fiscal y legal | Ninguna (es un documento informativo). | Plena (justificante legal y tributario). |
| Normativa | No regulada estrictamente. | Regulada por el RD 1619/2012. |
| Numeración | Libre (se recomienda serie distinta). | Obligatoria, correlativa y por series. |
| Contabilidad | No se registra en los libros oficiales. | Registro obligatorio en libros de IVA. |
| Título del documento | Debe indicar claramente «Proforma». | Debe indicar «Factura». |
El ciclo comercial: del presupuesto a la factura
El ciclo de ventas no empieza con la factura final. Cada paso tiene una función administrativa y legal, y mantener la trazabilidad entre ellos es clave ante cualquier requerimiento de la Agencia Tributaria (AEAT).
Presupuesto (o Proforma): Presenta las condiciones comerciales, precios y cantidades. No tiene impacto fiscal.
Pedido: El cliente acepta la oferta y se formaliza el compromiso de entrega.
Albarán: Documenta la entrega física de la mercancía o la prestación del servicio. En este punto se descuenta el stock real del almacén.
Factura Definitiva: Se activa la obligación de pago, se repercute el IVA y se cierra el ciclo fiscal.
Para entender cómo estos documentos cambian de estado y se bloquean o avanzan dentro de tu flujo de trabajo, te lo explicamos en detalle:
En este vídeo de 3 minutos te enseñamos los estados de documento y cómo un presupuesto pasa a ser factura.
Facturas proformas, Verifactu y la Ley Antifraude
La normativa de facturación y sistemas informáticos, como Verifactu y las exigencias de la Ley Antifraude (Ley 11/2021), obligan a mantener la integridad y trazabilidad de los registros de facturación. Sin embargo, estas normativas aplican estrictamente a los documentos con validez fiscal.
Las facturas proforma no se envían a los sistemas de la AEAT porque no generan obligaciones tributarias. El peligro real reside en el proceso manual: si copias a mano los datos de una proforma a un procesador de textos para crear la factura final y te equivocas, generarás un documento fiscal (ese sí, rastreable y encriptado por Verifactu) con errores. Por eso la ley exige que el software garantice el seguimiento completo e ininterrumpido de cada operación, vinculando el documento original con el final.
¿Cómo te ayuda el programa de facturación electrónica de elEquipoIA?
En el programa de facturación electrónica de elEquipoIA, tratas la proforma aprovechando el potente sistema de estados de documento. En lugar de tener archivos sueltos, creas un presupuesto que aglutina toda la información comercial.
Conversión en un clic: Cuando el cliente acepta la proforma, conviertes el presupuesto en pedido o directamente en factura con una acción única. El programa arrastra todos los datos, calcula los impuestos según el régimen del cliente y aplica la numeración oficial automáticamente.
Control del inventario: Si la proforma implica entrega de material, puedes pasarla a albarán. El programa ajusta las cifras de stock (existencias, reservado, disponible) de forma automática para que sepas siempre qué puedes vender.
Trazabilidad total: Todos los documentos quedan vinculados. Desde la factura final, puedes rastrear de qué presupuesto inicial (proforma) proviene, cumpliendo los requisitos de integridad del software.
En este vídeo de 3 minutos te enseñamos a hacer un presupuesto de venta y enviarlo, el equivalente técnico a tu proforma.
Preguntas frecuentes
¿Puedo deducir el IVA con una factura proforma?
No. La factura proforma no es un justificante válido para la Agencia Tributaria. Para poder deducir el IVA soportado, necesitas que el proveedor emita la factura definitiva cumpliendo los requisitos del Reglamento de Facturación.
¿Qué numeración debe llevar una factura proforma?
Las facturas proforma no deben mezclarse nunca con la serie de facturación oficial. Es recomendable utilizar una numeración totalmente independiente (por ejemplo, «PROF-2026-001») o simplemente referenciarlas como presupuestos para evitar lagunas de numeración fiscal.
¿Es obligatorio firmar una factura proforma?
Legalmente no es obligatorio, ya que no tiene validez tributaria. Sin embargo, comercialmente es una práctica muy recomendable. Una proforma firmada por el cliente sirve como prueba de aceptación de las condiciones pactadas antes de entregar la mercancía.
¿Qué ocurre si la factura final no coincide con la proforma?
Puede ocurrir si durante la ejecución del servicio hay cambios. Lo importante es que la factura final refleje fielmente la operación real ejecutada. La proforma inicial quedará simplemente como el antecedente comercial de la negociación.
Normativa y fuentes
Reglamento de Facturación: Real Decreto 1619/2012, por el que se aprueba el Reglamento por el que se regulan las obligaciones de facturación.
Ley Antifraude: Ley 11/2021, de medidas de prevención y lucha contra el fraude fiscal.
Da el paso hacia la facturación sin errores
Convertir proformas en facturas definitivas a mano es arriesgarte a errores contables y problemas en caso de inspección. En elEquipoIA somos especialistas en facturación electrónica y te acompañamos en todo el proceso de implantación para que tu transición sea rápida y segura. Contacta con nosotros para solicitar una demostración y descubre cómo simplificar todo tu ciclo de ventas.